Je viens de passer plusieurs mois à tester différents terminaux de paiement pour mon entreprise de 150 salariés. Franchement, le choix n'est pas évident quand on veut éviter les frais cachés et trouver un appareil fiable.
Entre les commissions variables, les coûts d'abonnement parfois flous et les fonctionnalités qui diffèrent énormément d'un modèle à l'autre, j'ai perdu pas mal de temps. Square Reader, Zettle Reader 2, SumUp Solo Lite, myPOS Go 2, Revolut Reader, Smile&Pay Mini et Stancer : j'ai tout testé.
Dans ce comparatif, je vous donne mon classement personnel avec les vrais prix, les points forts et surtout les défauts que j'ai découverts à l'usage.
- Square Reader :
idéal pour les commerçants débutants cherchant simplicité - Zettle Reader 2 :
parfait pour petites entreprises voulant croître rapidement - SumUp Solo Lite :
excellent choix pour budgets serrés sans compromis - myPOS Go 2 :
adapté aux professionnels mobiles nécessitant une autonomie - Revolut Reader :
conçu pour entrepreneurs connectés privilégiant l'innovation digitale
Mon classement des meilleurs terminaux de paiement
Flatpay

Flatpay est une solution de paiement scandinave qui révolutionne l'expérience des terminaux de paiement grâce à son modèle tarifaire ultra-transparent. Conçu spécifiquement pour les petites et moyennes entreprises, Flatpay propose un abonnement mensuel fixe sans commission sur les transactions, ce qui en fait un choix particulièrement attractif pour les commerces à fort volume de ventes. Son terminal moderne et intuitif accepte toutes les méthodes de paiement courantes (carte bancaire, contactless, Apple Pay, Google Pay) et s'accompagne d'un tableau de bord analytique performant pour suivre vos performances en temps réel. Flatpay mise sur la simplicité d'installation et un support client réactif pour garantir une expérience sans friction aux commerçants.
| ✅ Avantages |
|---|
| Tarification fixe mensuelle sans commission par transaction, idéale pour les commerces à fort volume |
| Installation rapide et interface utilisateur intuitive ne nécessitant aucune formation technique |
| Support client dédié et réactif disponible 7j/7 pour accompagner les commerçants |
| ❌ Inconvénients |
|---|
| Disponibilité géographique encore limitée, principalement concentrée sur les marchés nordiques et européens |
| Le modèle d'abonnement fixe peut s'avérer moins rentable pour les très petits commerces à faible volume de transactions |
Square Reader
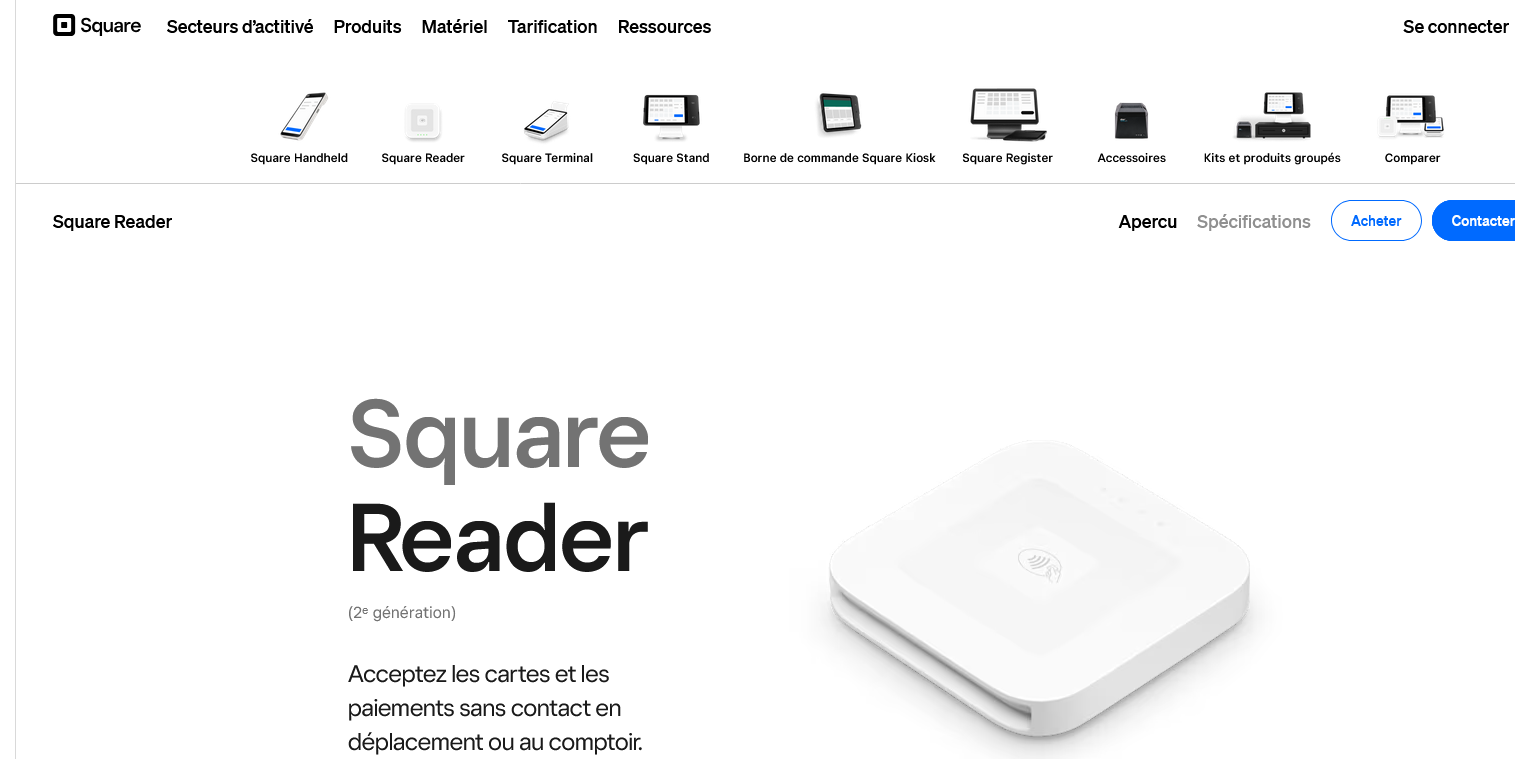
Square Reader s'est imposé comme une référence pour les petites entreprises qui cherchent un terminal de paiement sans contrainte. J'ai testé leur lecteur de cartes sur plusieurs points de vente et franchement, la simplicité d'usage m'a bluffé. On branche, on télécharge l'app et c'est parti.
L'écosystème Square va bien au-delà du simple terminal. Leur app intègre gestion des stocks, facturation et analytics dans une interface plutôt intuitive. Pour les commerçants qui débutent ou qui veulent éviter les frais cachés des solutions bancaires classiques, ça devient vite indispensable.
Le tarif transparent à 2,65% par transaction sans abonnement mensuel attire logiquement les TPE et auto-entrepreneurs. Pas de mauvaises surprises en fin de mois, même si ce pourcentage peut peser lourd sur les gros volumes.
| ✅ Avantages |
|---|
| Configuration en 5 minutes sans paperasse bancaire |
| Tarification transparente sans frais cachés ni engagement |
| App complète avec gestion stocks et facturation intégrée |
| Fonctionne même hors connexion pour encaisser |
| ❌ Inconvénients |
|---|
| Commission de 2,65% élevée sur les gros volumes |
| Limité aux petites structures, inadapté aux grandes enseignes |
| Support client parfois lent en cas de problème technique |
Zettle Reader 2
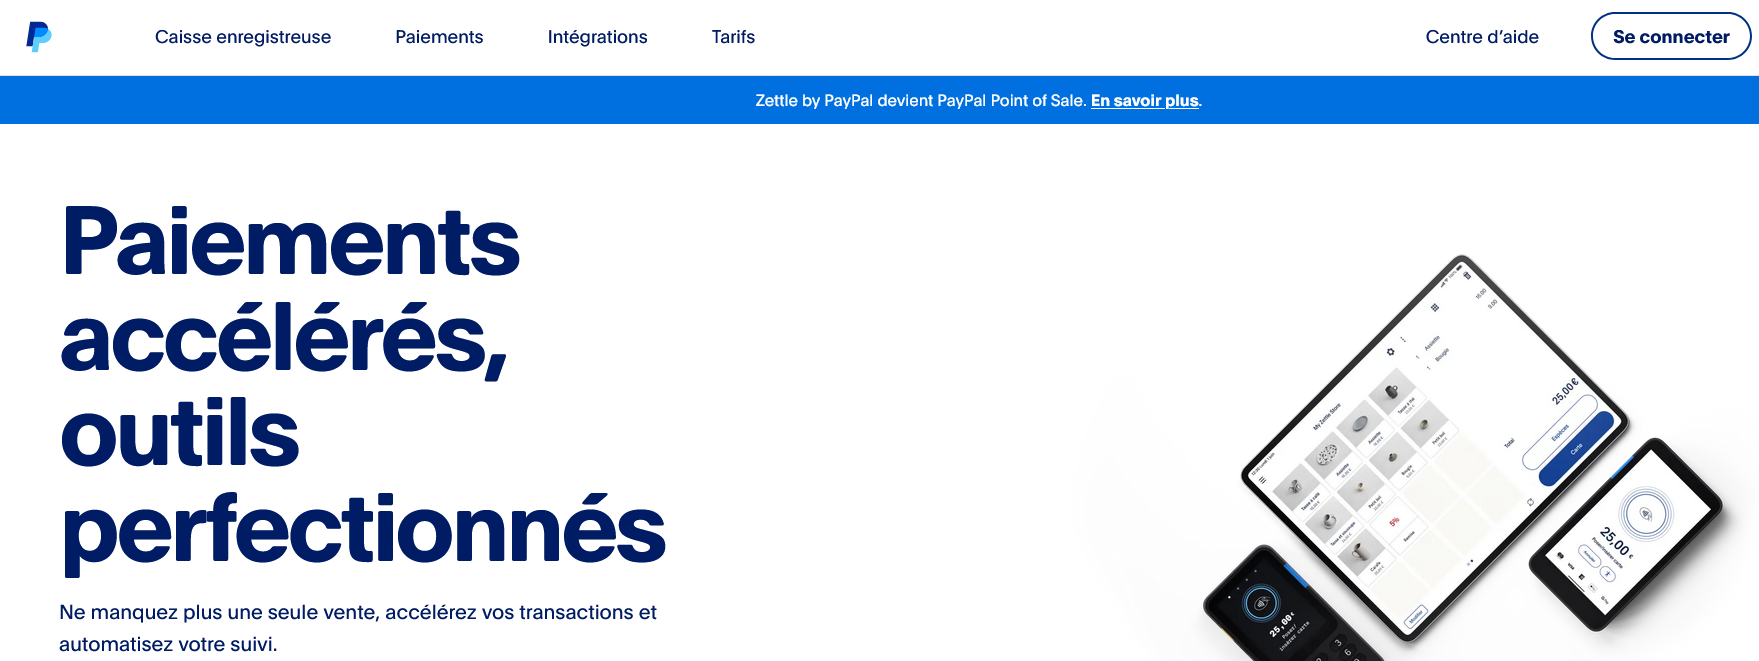
Le Zettle Reader 2 se démarque par sa simplicité d'installation. Je le branche sur mon smartphone, et c'est parti. Pas de configuration compliquée, pas de paramétrage interminable. Le terminal de paiement accepte les cartes à puce, sans contact et même Apple Pay. L'écran reste lisible même en plein soleil, ce qui m'a sauvé plusieurs fois sur les marchés.
Ce qui m'a convaincu ? Les frais transparents. 1,75% par transaction, point final. Pas de location mensuelle cachée, pas d'abonnement surprise. Je paie uniquement quand j'encaisse. Pour un food truck ou un artisan qui se déplace, c'est parfait. L'autonomie tient facilement une journée complète, même avec 50 transactions.
Par contre, je ne le recommande pas aux gros volumes. Au-delà de 100 transactions par jour, les frais s'accumulent vite. L'interface reste basique aussi. Si vous cherchez des fonctionnalités avancées comme la gestion de stock intégrée ou le reporting poussé, passez votre chemin. Le Zettle Reader 2 fait du paiement, point.
| ✅ Avantages |
|---|
| Configuration en 2 minutes sans technicien |
| Frais fixes de 1,75% sans abonnement mensuel |
| Écran parfaitement lisible en extérieur |
| Autonomie d'une journée complète d'usage intensif |
| ❌ Inconvénients |
|---|
| Coûteux sur gros volumes de transactions |
| Interface très basique sans fonctions avancées |
| Pas de gestion de stock intégrée |
SumUp Solo Lite
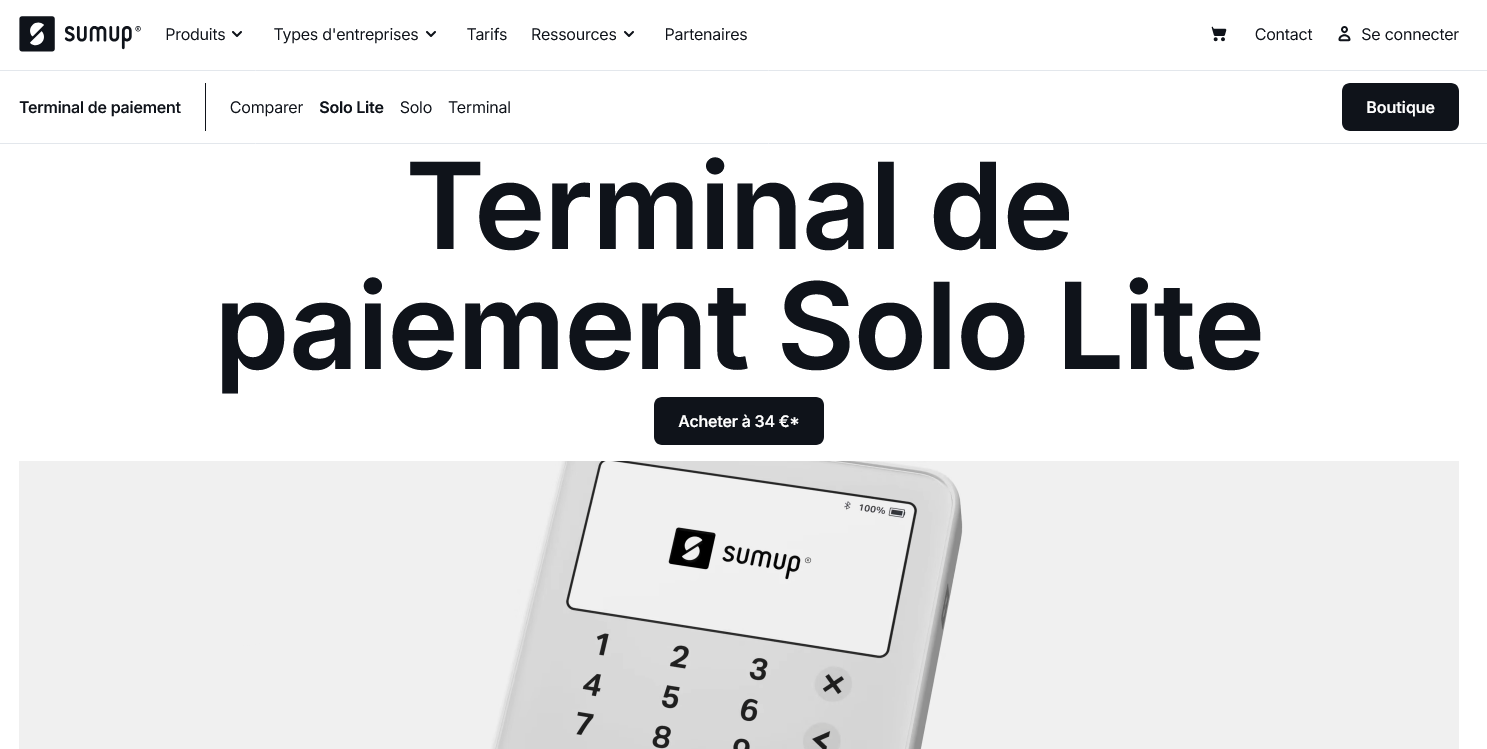
Le SumUp Solo Lite représente l'entrée de gamme du constructeur britannique, pensé pour les très petites activités qui ont besoin d'encaisser par carte de temps en temps. Je l'ai testé dans plusieurs contextes et il fait exactement ce qu'on attend de lui : accepter les paiements sans se prendre la tête.
Ce terminal de paiement se connecte uniquement via Bluetooth à votre smartphone ou tablette. Pas de WiFi, pas d'écran couleur, juste l'essentiel. L'autonomie tient largement la journée et la prise en main reste intuitive, même pour quelqu'un qui n'a jamais manipulé ce type d'équipement.
L'application SumUp s'avère plutôt bien fichue pour suivre ses encaissements et éditer des reçus. Par contre, on sent que c'est du basique : pas de gestion de stock, pas de programme de fidélité, pas de caisse enregistreuse intégrée. C'est vraiment pensé pour des besoins simples et ponctuels.
| ✅ Avantages |
|---|
| Prix d'achat très accessible (39€ TTC) |
| Sans abonnement ni engagement mensuel |
| Commission unique de 1,95% par transaction |
| Compatible avec toutes les cartes bancaires et sans contact |
| ❌ Inconvénients |
|---|
| Connexion Bluetooth uniquement, pas de WiFi |
| Écran monochrome basique peu lisible en plein soleil |
| Dépendance totale au smartphone pour fonctionner |
myPOS Go 2
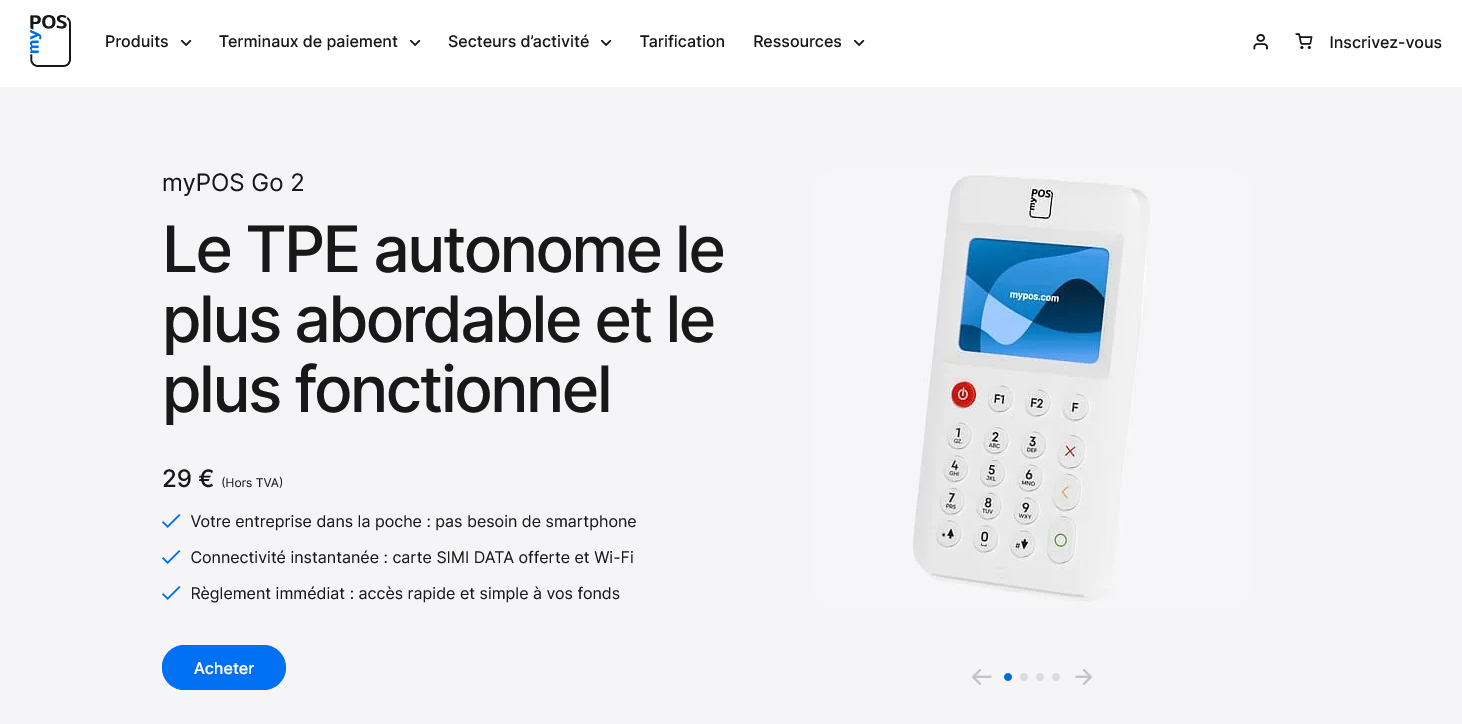
Le myPOS Go 2 se démarque par sa simplicité d'installation. J'ai pu commencer à encaisser en moins de 10 minutes après réception du terminal. Pas besoin de banque traditionnelle ou de négocier des contrats complexes : myPOS propose un compte professionnel intégré avec IBAN bulgare et les fonds arrivent directement dessus.
Ce terminal de paiement sans contact fonctionne sur 4G intégrée, ce qui résout le problème du WiFi instable dans certains commerces. La batterie tient facilement une journée complète et l'écran tactile répond bien. J'apprécie particulièrement la fonction de caisse enregistreuse intégrée qui évite d'avoir un système séparé.
Par contre, je trouve les frais assez élevés comparé à d'autres solutions : 2,95% sur les cartes françaises et jusqu'à 3,95% sur certaines cartes étrangères. La gestion des stocks reste basique et l'interface pourrait être plus intuitive pour les employés moins à l'aise avec le numérique.
| ✅ Avantages |
|---|
| Installation ultra-rapide sans banque traditionnelle |
| 4G intégrée pour éviter les problèmes de connexion WiFi |
| Compte professionnel myPOS inclus avec IBAN européen |
| Terminal tout-en-un avec caisse enregistreuse intégrée |
| ❌ Inconvénients |
|---|
| Frais de transaction élevés (2,95% à 3,95%) |
| Gestion des stocks limitée et peu évoluée |
| Interface parfois confuse pour les nouveaux utilisateurs |
Revolut Reader
J'ai testé Revolut Reader après avoir galéré avec des terminaux classiques trop chers. Ce lecteur de carte fonctionne avec l'app Revolut Business et coûte une centaine d'euros sans abonnement mensuel. Pour une fois, les commissions restent raisonnables : autour de 0,8% sur les cartes françaises.
Le truc qui m'a convaincu ? Pas de contrat d'engagement ni de frais cachés. Je reçois l'argent directement sur mon compte Revolut Business en quelques secondes. L'appareil accepte le sans contact et les cartes à puce, même si j'avoue que la synchronisation avec l'app plante parfois quand le wifi est faible.
Revolut Reader vise clairement les petites structures qui veulent éviter les banques traditionnelles. Artisans, food trucks, petits commerces... Tous ceux qui cherchent un terminal de paiement simple sans se ruiner en frais bancaires mensuels.
| ✅ Avantages |
|---|
| Aucun abonnement mensuel contrairement aux terminaux classiques |
| Commissions transparentes autour de 0,8% sans frais cachés |
| Encaissement instantané sur le compte Revolut Business |
| Configuration rapide via l'app mobile Revolut |
| ❌ Inconvénients |
|---|
| Obligation d'avoir un compte Revolut Business pour l'utiliser |
| Connexion parfois instable avec un wifi faible |
| Support client moins réactif que les acteurs bancaires traditionnels |
Smile&Pay Mini
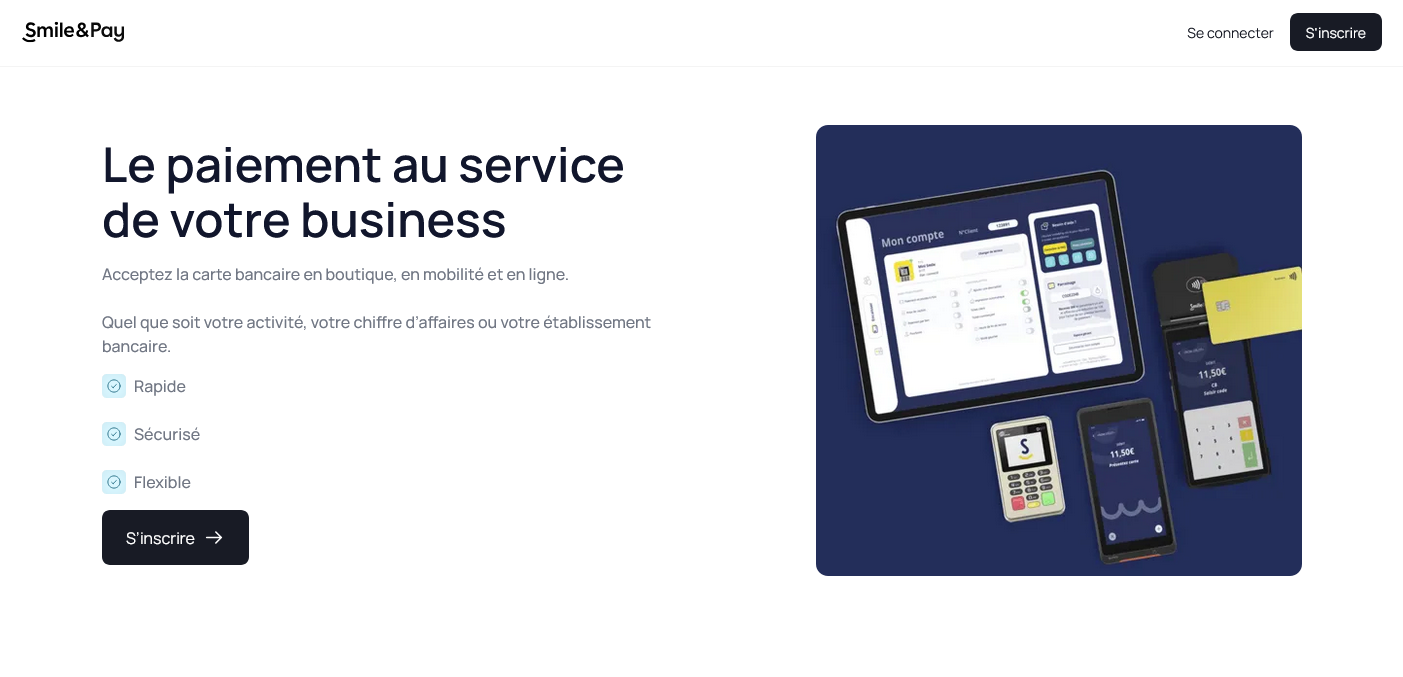
Je teste Smile&Pay Mini depuis huit mois dans mon salon de coiffure, et je dois dire que ce terminal m'a surpris. C'est un appareil compact qui accepte les paiements sans contact jusqu'à 50 euros et se connecte en 4G ou WiFi. Le design est plutôt réussi, avec un écran couleur lisible même en plein soleil.
L'installation m'a pris dix minutes chrono. J'ai branché le terminal, téléchargé l'app Smile&Pay sur mon téléphone, et tout s'est synchronisé automatiquement. Mes clients peuvent payer par carte, téléphone ou même par QR code. La commission est fixe à 1,2% sans frais cachés, ce qui est honnête pour un indépendant.
Par contre, j'ai eu quelques galères avec le support client au début. Les temps de réponse sont parfois longs, surtout le weekend. Et la batterie tient environ six heures d'utilisation intensive, ce qui peut être juste pour une longue journée. Mais globalement, ça fait le boulot sans prise de tête.
| ✅ Avantages |
|---|
| Installation ultra rapide en 10 minutes |
| Commission transparente à 1,2% sans frais cachés |
| Autonomie correcte de 6 heures en usage intensif |
| Compatible cartes, téléphones et QR codes |
| ❌ Inconvénients |
|---|
| Support client parfois lent le weekend |
| Batterie limite pour les très longues journées |
| Quelques bugs mineurs sur l'application mobile |
Stancer
J'utilise Stancer depuis six mois pour accepter les paiements en ligne et je trouve cette solution française plutôt bien pensée. Contrairement aux gros acteurs comme Stripe, Stancer mise sur la simplicité avec une API claire et un tableau de bord épuré qui ne noie pas dans les détails.
Le truc qui m'a séduit ? Pas de frais cachés. On paie 1,4% + 0,25€ par transaction par carte européenne, point. Pas de frais de mise en place, pas d'abonnement mensuel qui s'accumule. Pour une boutique e-commerce qui démarre ou une TPE qui fait quelques ventes par mois, ça évite les mauvaises surprises.
L'intégration technique est fluide. J'ai pu connecter leur terminal de paiement à mon site Shopify en une après-midi sans galérer sur la documentation. Le support client répond en français et comprend vite les problèmes métier, ce qui change des chatbots automatiques qu'on trouve ailleurs.
| ✅ Avantages |
|---|
| Tarification transparente sans frais cachés ni abonnement |
| API simple à intégrer même pour les non-développeurs |
| Support client français réactif et compétent |
| Interface claire sans fonctionnalités superflues |
| ❌ Inconvénients |
|---|
| Fonctionnalités limitées par rapport aux leaders du marché |
| Pas de terminal physique en propre, uniquement solutions partenaires |
| Moins d'options de personnalisation que Stripe ou PayPal |